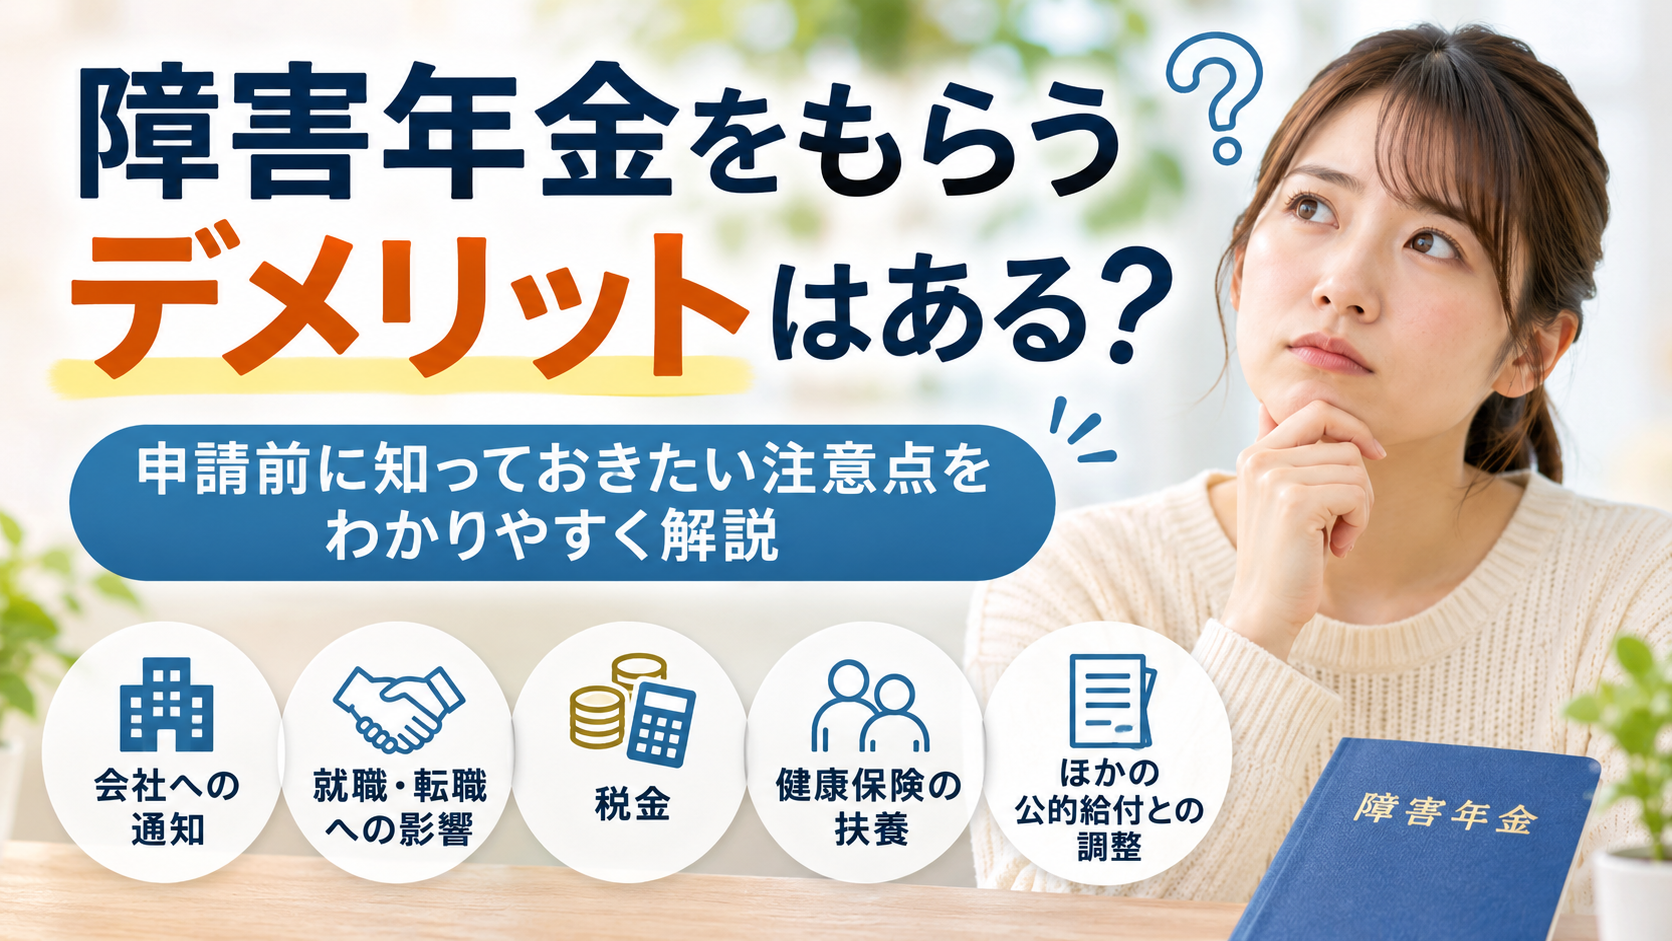
「障害年金をもらうと、何かデメリットがあるのでは?」
「会社に知られたり、就職に不利になったりしない?」
障害年金の申請を考えている方の中には、このような不安を感じている方もいらっしゃるのではないでしょうか。
障害年金は、病気やけがによって生活や仕事に支障がある方を経済的に支える公的な制度です。
障害年金を受給すること自体に大きなデメリットがあるわけではありませんが、扶養やほかの公的給付との関係など、事前に知っておきたい注意点もあります。
この記事では、障害年金を受給する際のデメリットや注意点、よくある誤解について、社会保険労務士がわかりやすく解説します。
障害年金をもらうとデメリットはある?
結論からいうと、障害年金を受給すること自体に、大きなデメリットはほとんどありません。
障害年金は、病気やけがによって日常生活や仕事に制限がある方の生活を支えるための公的年金制度です。
受給したからといって、必ず会社に知られたり、就職や転職が不利になったりするわけではありません。また、障害年金には所得税や住民税がかかりません。
ただし、健康保険の扶養認定や、ほかの公的給付との調整など、受給前に確認しておきたい点もあります。
次からは、障害年金のデメリットとして心配されることが多い項目について、一つずつ解説していきます。
障害年金をもらうと会社にバレる?
障害年金を受給していることが、勤務先に自動的に通知されることは原則としてありません。
障害年金は非課税のため、障害年金の受給額が住民税の課税対象となり、勤務先に知られるということもありません。
また、障害年金を受給しているからといって、必ず会社に申告しなければならないわけではありません。
ただし、傷病手当金との調整が必要な場合や、勤務先に配慮を求める場合など、状況によっては受給状況を伝える必要が生じることもあります。
そのため、障害年金を受給していることを会社に知られたくない方も、過度に心配する必要はありませんが、ご自身の状況に応じた確認が大切です。
障害年金をもらうと就職や転職に不利になる?
障害年金を受給しているという理由だけで、就職や転職が不利になるわけではありません。
障害年金は、働いている方でも受給できる制度です。実際に、障害年金を受給しながら仕事を続けている方もいらっしゃいます。
また、障害年金の受給歴を、採用時に必ず申告しなければならないという一般的な義務もありません。
ただし、就職後の働き方や収入によっては、障害年金の更新時に支給継続の可否が判断される場合があります。
特に精神障害や知的障害の場合は、就労状況だけでなく、職場で受けている配慮や援助、日常生活の状況なども含めて総合的に判断されます。
なお、20歳前の傷病による障害基礎年金には、本人の前年所得に応じた支給制限があります。
障害年金を受給しているからといって、働くことを諦める必要はありません。ご自身の体調に合わせた働き方を考えることが大切です。
障害年金をもらうと税金が増える?
障害年金は非課税のため、受給しても障害年金そのものに所得税や住民税がかかることはありません。
また、障害年金の受給額は、所得税や住民税を計算する際の課税所得にも含まれません。
そのため、障害年金を受給したことだけを理由に、所得税や住民税が増えることはありません。
ただし、障害年金以外に給与収入や事業収入などがある場合は、それらの所得に対して税金がかかることがあります。
なお、障害年金は非課税ですが、健康保険の扶養認定などでは収入として扱われる場合があります。税金と社会保険では取り扱いが異なるため、注意が必要です。
障害年金をもらうと家族の扶養から外れる?
障害年金を受給すると、受給額によっては家族の健康保険の扶養から外れる場合があります。
障害年金は非課税ですが、健康保険の被扶養者認定では、原則として収入に含まれます。
健康保険の被扶養者認定では、一般的に年間収入130万円未満が基準となります。ただし、60歳以上の方や、障害厚生年金を受けられる程度の障害がある方については、年間収入180万円未満が基準となります。
なお、収入基準を満たしていても、生計維持関係などの条件によっては扶養に入れない場合があります。
健康保険の扶養から外れると、ご自身で国民健康保険などに加入し、保険料を負担する必要が生じることがあります。
また、税法上の扶養と健康保険の扶養は別の制度です。障害年金は非課税のため、障害年金の受給額そのものが税法上の扶養判定に影響することはありません。
扶養に入っている方は、障害年金の受給前に、加入している健康保険組合や協会けんぽなどに確認しておくと安心です。
障害年金をもらうと生命保険や住宅ローンに影響する?
障害年金を受給しているという理由だけで、生命保険に加入できなくなったり、住宅ローンを組めなくなったりするわけではありません。
ただし、生命保険や住宅ローンの審査では、健康状態や収入状況などが確認されるため、結果として加入や借り入れが難しくなる場合があります。
生命保険では、保険の種類によって、現在の健康状態や過去の病歴などを告知する必要があります。障害年金を受給しているかどうかについても、告知書で質問された場合は正確に回答することが大切です。
また、住宅ローンでは、収入の安定性や返済能力に加え、団体信用生命保険(団信)への加入可否が審査に影響することがあります。
重要なのは、障害年金の受給そのものが一律に不利になるわけではないという点です。
保険への加入や住宅ローンの利用を検討している場合は、各保険会社や金融機関に条件を確認しましょう。
障害年金とほかの公的給付との調整に注意
障害年金を受給する際には、ほかの公的給付との調整が必要になる場合があります。
例えば、健康保険の傷病手当金と、同じ傷病による障害厚生年金などを受給する場合は、支給額が調整されることがあります。
また、同じ傷病について労災保険の休業(補償)等給付や障害(補償)等給付を受ける場合も、原則として労災保険側の給付が調整されます。
生活保護を受給している方の場合、障害年金は原則として収入認定の対象となるため、生活保護費が減額されることがあります。
このように、障害年金の受給が決まっても、ほかの給付と単純に合算して全額を受け取れるとは限りません。
特に、障害年金が過去にさかのぼって支給される場合には、すでに受け取った給付について返還や精算が必要になることもあります。
現在、傷病手当金や労災保険の給付、生活保護などを受けている方は、申請前に関係機関へ確認することが大切です。
障害年金を受給するメリット
ここまで障害年金のデメリットや注意点について解説してきましたが、障害年金には多くのメリットがあります。
① 経済的な安心につながる
病気やけがによって十分に働けない場合でも、障害年金を受給することで生活費や医療費などの負担を軽減できます。
② 働きながら受給できる場合がある
障害年金は、働いているという理由だけで受給できなくなる制度ではありません。障害の状態などの要件を満たしていれば、仕事を続けながら受給できる場合もあります。
③ 治療や療養に専念しやすくなる
経済的な不安が軽減されることで、無理をして働き続けることなく、体調に合わせて治療や療養に取り組みやすくなります。
④ 原則として非課税で受給できる
障害年金には所得税や住民税がかからないため、支給された年金を生活費などに充てることができます。
障害年金は、病気や障害のある方が安心して生活を送るための大切な制度です。
デメリットだけに目を向けるのではなく、受給によって得られる安心や生活の安定についても考えてみましょう。
まとめ|障害年金のデメリットを正しく理解して申請を検討しましょう
障害年金を受給すること自体に、大きなデメリットがあるわけではありません。
ただし、健康保険の扶養認定や、ほかの公的給付との調整など、事前に確認しておきたい注意点があります。
また、障害年金を受給したからといって、必ず会社に知られたり、就職や転職が不利になったりするわけではありません。
大切なのは、正しい情報を知ったうえで、ご自身の状況に合わせて申請を検討することです。
障害年金の申請手続きについて詳しく知りたい方は、こちらの記事も参考にしてください。
障害年金の申請は自分でできる?社労士に依頼するメリットと費用
障害年金の申請についてお悩みの方へ
「自分も障害年金を受給できるのだろうか」
「申請することで不利益がないか心配」
「手続きが複雑で、何から始めればよいかわからない」
このようなお悩みがある方は、一人で抱え込まず、専門家に相談することも一つの方法です。
たけみ社会保険労務士事務所では、障害年金に関する初回相談を無料で承っています。
名古屋市を拠点に、オンラインでのご相談にも対応しています。
障害年金の申請について不安や疑問がある方は、どうぞお気軽にお問い合わせください。
この記事を書いた人
たけみ社会保険労務士事務所
社会保険労務士 竹味 忍
保有資格:社会保険労務士・介護福祉士・AFP(日本FP協会認定)・ファイナンシャルプランニング技能士2級
愛知県名古屋市を中心に、土日祝日のご相談に対応しています。
介護福祉士としての知識も活かしながら、お一人おひとりの状況に寄り添い、わかりやすく丁寧な説明を心がけています。
【参考情報】